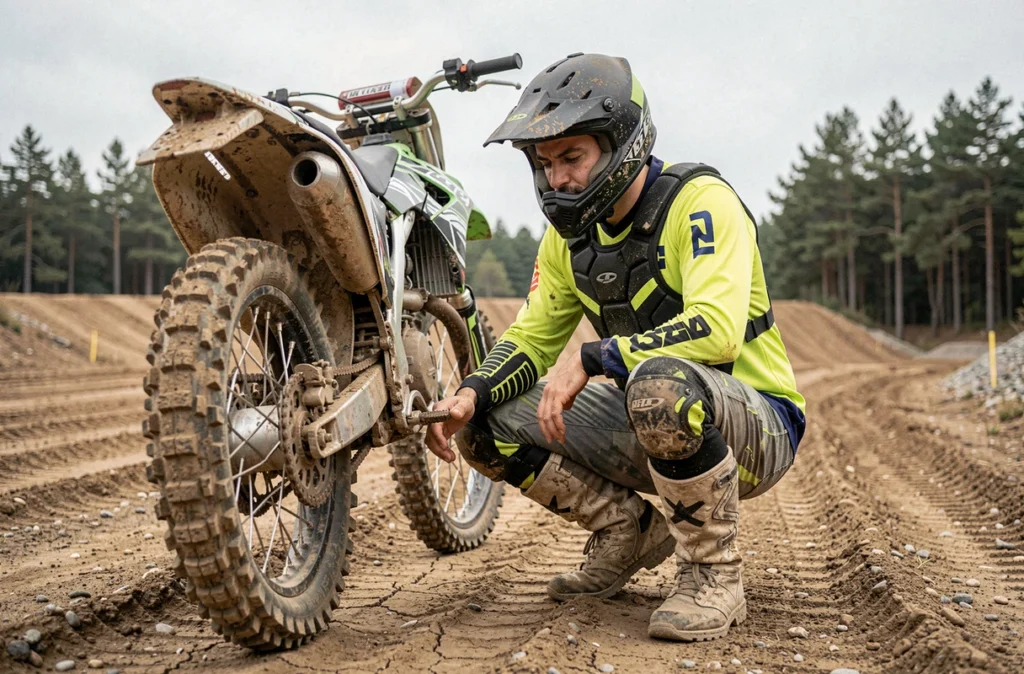
On gare sa moto cross dans le fond du garage, on ne roule que deux week-ends par mois sur un terrain privé, et on se demande si payer une assurance a vraiment du sens. En Belgique, la RC automobile est obligatoire dès qu’un véhicule à moteur est mis en circulation, moto cross comprise. Derrière cette obligation légale se cachent des zones grises, des pièges de couverture et des écarts de prix qui méritent qu’on s’y arrête.
Moto cross sur terrain privé : la zone grise de l’obligation d’assurance
La plupart des articles sur le sujet répètent la même phrase : « toute moto cross doit être assurée, point. » Sur la voie publique, c’est indiscutable. La loi belge du 21 novembre 1989 impose la responsabilité civile pour tout véhicule automoteur mis en circulation.
Le flou commence quand la machine ne quitte jamais un circuit fermé ou un terrain privé. La loi parle de « mise en circulation », pas simplement de propriété. Une moto cross non homologuée, jamais transportée sur route, confinée à un paddock clôturé, ne relève pas automatiquement du même régime. En pratique, l’interprétation dépend de l’assureur et des conditions du contrat.
Ce n’est pas une invitation à rouler sans couverture. Un accident corporel sur terrain privé, même entre amis, peut générer des frais médicaux considérables. Sans RC, c’est le propriétaire de la moto (ou du terrain) qui paie de sa poche. Le risque financier dépasse largement le coût d’une prime annuelle.
Homologuée ou non : ce que ça change concrètement
Une moto cross classique (type MX) n’est pas homologuée. Pas de plaque, pas de clignotants, pas de phares conformes. Elle ne peut légalement circuler ni sur route ni sur chemin public. L’assurance porte alors uniquement sur l’usage hors voie publique, ce qui limite le nombre d’assureurs disposés à couvrir le risque.
Une enduro homologuée, en revanche, est immatriculée et équipée pour la route. Elle entre dans le cadre d’un contrat moto « classique » avec les mêmes obligations qu’une moto de tourisme. La confusion entre les deux catégories est fréquente, et elle coûte cher quand on déclare un sinistre avec le mauvais type de contrat.
Ce que la RC obligatoire ne couvre pas sur une moto cross
Souscrire une responsabilité civile, c’est remplir l’obligation légale. Rien de plus. La RC indemnise les tiers, pas le pilote ni la moto. On touche là le piège principal pour les motards tout-terrain.
Les dommages corporels du pilote
Sur un circuit de motocross, les chutes sont fréquentes et parfois violentes. Une fracture du poignet, une luxation d’épaule, un traumatisme cervical : les frais médicaux grimpent vite. La RC ne prend rien en charge pour le conducteur. Il faut une garantie conducteur ou une assurance individuelle accidents pour couvrir ses propres blessures.
Beaucoup de pilotes comptent sur la couverture liée à leur licence fédérale. Celle-ci existe, mais elle est souvent plafonnée et limitée aux compétitions officielles ou aux entraînements encadrés par un club affilié. Une sortie libre entre copains sur un terrain privé peut tomber hors du périmètre.
Vérifier les conditions exactes de la licence avant de considérer qu’on est couvert est une étape que trop de motards sautent.
Les dégâts matériels sur la machine
Une moto cross de compétition représente un investissement significatif. La RC ne rembourse rien si la machine est détruite dans une chute sans tiers impliqué. Pour protéger le matériel, il faut ajouter une garantie omnium ou une garantie dommages matériels, souvent proposée en option dans les contrats spécialisés.
Assurance moto cross : critères de choix et fourchettes de prix
Le marché de l’assurance moto cross est plus restreint que celui de la moto routière. Tous les assureurs ne couvrent pas les véhicules non homologués, et ceux qui le font appliquent des conditions spécifiques. Voici les critères qui font varier la prime et la qualité de la couverture.
- Le type d’usage déclaré : compétition officielle, entraînement en club, loisir sur terrain privé. La compétition entraîne une surprime notable parce que le risque de sinistre est plus élevé.
- La cylindrée et la puissance de la moto : une 450 MX coûte plus cher à assurer qu’une 125 deux-temps, tant pour la RC que pour les garanties complémentaires.
- Le profil du pilote : âge, expérience, historique de sinistres. Un jeune pilote sans antécédents paiera davantage qu’un motard expérimenté avec plusieurs années sans accident.
- Les garanties optionnelles souscrites : garantie conducteur, vol (pertinent si la moto est stockée dans un garage partagé), assistance rapatriement pour les déplacements vers des circuits éloignés.
- La franchise appliquée : une franchise élevée réduit la prime mais augmente le reste à charge en cas de sinistre. On a intérêt à simuler le coût réel d’un sinistre moyen avant de choisir.
Les fourchettes de prix varient fortement d’un assureur à l’autre. Pour une RC seule sur une moto cross non homologuée utilisée en loisir, on se situe généralement dans une tranche basse. Ajouter une garantie conducteur et une couverture matérielle peut multiplier la prime par deux ou trois. Demander plusieurs devis reste le seul moyen fiable de comparer, parce que les grilles tarifaires ne sont pas standardisées.
Pièges fréquents lors de la souscription d’une assurance moto cross
Les contrats d’assurance moto cross contiennent des clauses que l’on ne retrouve pas dans un contrat moto classique. Quelques situations concrètes où les motards se font piéger.
Déclarer un usage loisir alors qu’on fait de la compétition
C’est le scénario le plus courant. On souscrit un contrat « loisir terrain privé » parce que la prime est plus basse, puis on s’inscrit à une course régionale. En cas d’accident pendant l’épreuve, l’assureur peut invoquer la fausse déclaration et refuser toute indemnisation. L’usage réel doit correspondre exactement à l’usage déclaré dans le contrat.
Oublier la période d’hivernage
Beaucoup de pilotes suspendent mentalement leur assurance pendant l’hiver. La moto ne bouge pas, pourquoi payer ? Le problème, c’est qu’un vol au garage, un incendie ou un dégât des eaux peuvent survenir à tout moment. Si le contrat a été résilié ou suspendu, aucune couverture ne joue. Certains assureurs proposent une formule « garage » à tarif réduit pour couvrir ces risques statiques sans payer le plein tarif.
Confondre assurance licence et assurance véhicule
La couverture liée à une licence fédérale (motocross, enduro) est une assurance personnelle du pilote dans un cadre sportif précis. Elle ne remplace pas l’assurance du véhicule. Les deux sont complémentaires, pas interchangeables. Rouler avec une licence valide ne dispense pas d’assurer la moto elle-même.
Délais et démarches pour assurer sa moto cross en Belgique
Contrairement à une moto routière, assurer une moto cross non homologuée demande parfois un peu plus de temps. Le nombre d’assureurs spécialisés est limité, et certains exigent des documents spécifiques.
On vous demandera généralement le certificat de conformité (ou une preuve d’achat si la moto n’est pas homologuée), une photo du véhicule, et une déclaration sur l’usage prévu. Pour une moto homologuée, la carte grise et le certificat de contrôle technique s’ajoutent à la liste.
Les délais de mise en couverture varient. Chez un courtier spécialisé, on peut obtenir une attestation en quelques jours. Via un assureur généraliste qui accepte les motos cross, le processus peut prendre une à deux semaines, surtout si le dossier nécessite une évaluation du risque par un souscripteur dédié. Les retours varient sur ce point selon les compagnies et la période de l’année.
Un conseil pratique : ne pas attendre le début de la saison pour lancer les démarches. En mars et avril, les demandes affluent et les délais s’allongent.
Que risque-t-on sans assurance moto cross ?
Rouler sans assurance, même sur un terrain privé ouvert à d’autres personnes, expose à des conséquences lourdes :
- En cas d’accident corporel impliquant un tiers, le pilote non assuré paie l’intégralité des dommages de sa poche, y compris les frais médicaux à long terme, les indemnités d’invalidité et les pertes de revenus de la victime.
- Des sanctions pénales (amendes, saisie du véhicule) s’appliquent si la moto est interceptée sur la voie publique sans couverture RC valide.
- Le Fonds commun de garantie automobile peut indemniser la victime puis se retourner contre le responsable non assuré pour récupérer l’intégralité des sommes versées, majorées de frais.
Le coût d’un accident grave dépasse de très loin celui de plusieurs décennies de primes d’assurance. L’obligation légale n’est pas qu’une formalité administrative, c’est un filet de sécurité financier pour le pilote autant que pour les tiers.
Le formulaire ci-dessous vous permet de demander un devis gratuit et sans engagement. Renseignez vos coordonnées et le type de moto cross à assurer : un professionnel vous rappelle pour étudier votre situation et vous proposer la couverture adaptée à votre pratique.