À Sombreffe comme partout en Belgique, la seule assurance moto obligatoire est la responsabilité civile (RC) : sans elle, la moto ne peut être ni immatriculée ni conduite sur la route. Tout le reste (garantie conducteur, omnium, vol, équipement) est facultatif et se choisit selon la valeur de la moto et la façon de rouler.
La RC moto, seule garantie obligatoire en Belgique
L’obligation découle de la loi du 21 novembre 1989 sur l’assurance de la responsabilité civile des véhicules automoteurs. La RC indemnise les dommages que vous causez aux autres : l’automobiliste percuté, le piéton, mais aussi votre passager.
Elle ne rembourse en revanche ni vos blessures de motard responsable, ni les réparations de votre propre machine. Les règles d’indemnisation automatique prévues pour les usagers faibles ne visent pas les motards, ce qui laisse un vide à combler par une garantie complémentaire.
Rouler sans contrat expose à une amende, à une déchéance du droit de conduire et à l’immobilisation ou à la saisie du véhicule ou de ses plaques. Si le Fonds commun de garantie indemnise les victimes à votre place, il peut aussi vous réclamer le remboursement de la somme versée.
Gardez sur vous la preuve d’assurance à conserver sur la moto pour répondre à un contrôle. Une moto de cross qui ne quitte jamais un terrain privé suit d’autres règles, détaillées pour une moto de cross hors voie publique.
Protéger le conducteur : la garantie la plus utile
Quand vous êtes responsable de l’accident, ou seul en cause après une chute, la RC ne vous couvre pas. La garantie conducteur comble ce manque : elle indemnise vos propres dommages corporels.
Pour la comparer d’un contrat à l’autre, regardez trois points :
- le plafond d’indemnisation en cas d’invalidité permanente ou de décès ;
- la prise en charge des frais médicaux non remboursés par la mutuelle ;
- les exclusions, notamment en cas de circuit ou de conduite sans permis valable.
Sur une moto, où la protection du corps tient à l’équipement, cette garantie pèse plus que l’omnium.
Omnium, mini-omnium ou RC seule selon la moto
Le choix dépend de la valeur du véhicule. Pour une moto ancienne et peu chère, la RC seule avec la garantie conducteur suffit souvent : une omnium coûterait plus cher que ce qu’elle rembourserait.
La mini-omnium couvre les risques extérieurs à votre conduite, soit le vol, l’incendie et les forces de la nature. C’est la formule d’équilibre pour une moto garée dehors ou dans un garage partagé.
L’omnium complète ajoute les dégâts à votre propre moto lorsque vous êtes responsable. Elle se justifie pour une machine récente ou financée, dont la banque exige généralement une couverture.
Des options complètent ces formules : l’équipement (casque, blouson, gants) et l’assistance en cas de panne. Pour une moto de loisir tout-terrain, les besoins diffèrent, comme le montre le cas d’une moto d’enduro. Une machine de plus de trente ans relève, elle, de l’assurance d’un véhicule de collection, avec des conditions d’usage propres.
Ce qui fait varier la prime d’une assurance moto
Les assureurs fixent le tarif d’après le profil du conducteur et celui de la machine. Les critères les plus courants sont les suivants :
- la cylindrée et la puissance de la moto, qui pèsent le plus ;
- l’âge du conducteur et l’ancienneté de son permis ;
- le degré bonus-malus, justifié par une attestation de sinistralité délivrée par l’ancien assureur ;
- le lieu de garage et le code postal : un box fermé à Sombreffe se tarife autrement qu’une moto laissée en rue en ville ;
- le kilométrage annuel et l’usage, loisir ou trajets quotidiens vers Namur, Gembloux ou Charleroi ;
- la présence d’un antivol homologué.
Les tarifs varient fortement d’un assureur à l’autre pour un même profil. Demander plusieurs offres avant de signer reste le seul moyen de connaître le prix réel de votre moto.
Assurer sa moto avant la première sortie : les démarches
Une moto s’assure avant d’être immatriculée, car l’immatriculation passe par l’assureur. Celui-ci confirme que la RC est souscrite, puis transmet la demande à la Direction pour l’Immatriculation des Véhicules (DIV).
Préparez les documents suivants : votre permis de conduire, l’attestation de sinistralité si vous changez d’assureur, et le certificat d’immatriculation de la moto. Pour un véhicule d’occasion s’ajoute le certificat de contrôle technique, et pour une moto neuve l’attestation du vendeur.
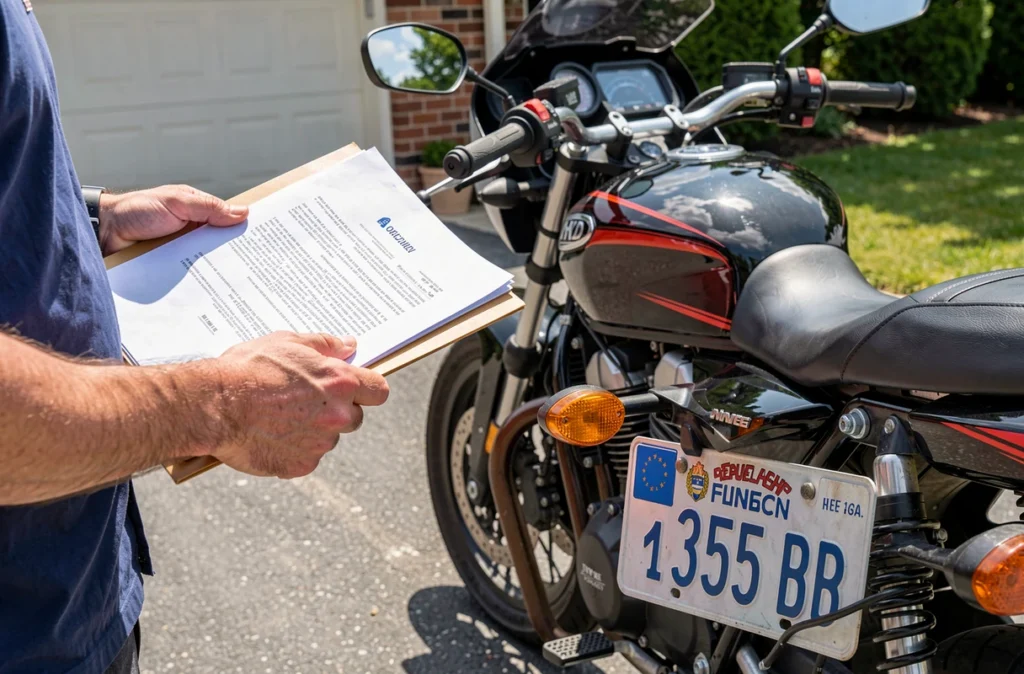
La DIV délivre ensuite le certificat d’immatriculation et la plaque. Vérifiez que le numéro de plaque correspond à celui du certificat avant de rouler, et gardez le certificat avec la moto.
Agent de proximité ou contrat en ligne : comment comparer
Qu’il s’agisse d’un agent installé près de chez vous ou d’un contrat souscrit en ligne, les mêmes critères permettent de comparer : le montant des franchises, les plafonds de chaque garantie, les exclusions et la méthode de calcul de la valeur d’indemnisation en cas de vol ou de perte totale.
Un interlocuteur de proximité simplifie la déclaration d’un sinistre. Un contrat en ligne va plus vite à souscrire, et il est possible de demander un devis sans laisser ses coordonnées pour comparer sans être sollicité.
Changer d’assureur se prépare avant l’échéance annuelle du contrat : la résiliation demande un préavis, à vérifier dans vos conditions générales.
Une fois la RC souscrite et la plaque reçue, la moto peut rouler. Le choix des garanties facultatives se règle ensuite sur la valeur de la machine et sur l’usage que vous en avez.